تأمین مالی مسکن برای خرید آپارتمان در استانبول برای خارجیها ۲۰۲۶
2026-09-02
791 بازدیدها
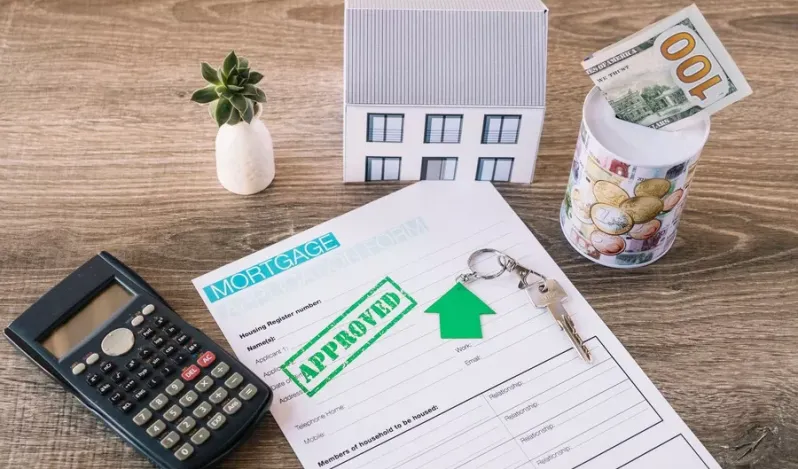


یک تبعه خارجی میتواند برای خرید آپارتمان در استانبول، چه ساکن ترکیه باشد و چه خارج از آن، از بانکهای ترکیه وام مسکن (رهن ملکی) دریافت کند، به شرطی که شرایط درآمد و توانایی مالی تعیینشده توسط هر بانک را داشته باشد. این حق پس از تنظیم قوانین ترکیه درباره مالکیت املاک توسط غیرترکها برای خارجیها فراهم شده و امروزه اکثر بانکهای بزرگ ترکیه با روندی تقریباً مشابه با آنچه به شهروند ترک ارائه میشود، آن را اجرا میکنند، البته با تفاوتهایی در میزان تأمین مالی و نوع ارز.
- انواع تأمین مالی برای خرید آپارتمان در استانبول
- شرایط دریافت وام مسکن در استانبول برای خارجیها
- مدارک مورد نیاز برای تأمین مالی ملکی
- مراحل دریافت وام به صورت گام به گام
- نمونه عملی: تأمین مالی خرید آپارتمان در استانبول چگونه است؟
- وام مسکن یا اقساط از توسعهدهنده؟ کدام مناسبتر است
- چگونه Imtilak املاک در تأمین مالی خرید آپارتمان در استانبول به شما کمک میکند؟
- سؤالات متداول
انواع تأمین مالی برای خرید آپارتمان در استانبول
پیش از انتخاب مسیر مناسب، مهم است بدانید که سه گزینه اصلی پیش روی شماست و تنها یک راه وجود ندارد.
وام بانکی سنتی
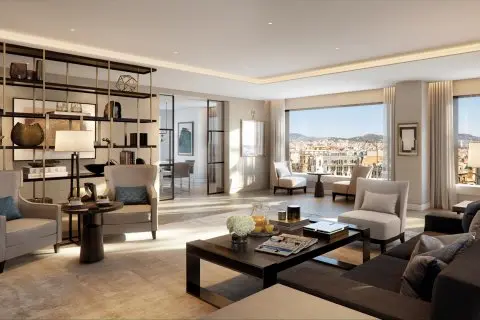
چند اتاق نشیمن در آپارتمان وجود دارد؟

این نوع تأمین مالی را از یک بانک ترکی دریافت میکنید؛ بانک بخشی از ارزش آپارتمان را به جای شما پرداخت میکند و شما مبلغ را به صورت اقساط ماهانه با نرخ بهره مشخص بازپرداخت میکنید و آپارتمان تا تسویه کامل وام در رهن بانک باقی میماند. این گزینه مناسب افرادی است که میخواهند نقدینگی خود را حفظ کنند و همه مبلغ را یکجا پرداخت نکنند.
اقساط مستقیم از توسعهدهنده ملکی
به جای بانک، میتوانید با شرکت توسعهدهنده ملکی توافق کنید تا مبلغ آپارتمان را به صورت اقساطی پرداخت کنید، معمولاً بدون بهره یا با بهره بسیار کم، به ویژه در پروژههای در حال ساخت. اگر بین این گزینه و خرید از مشاور املاک با آپارتمان آماده مردد هستید، میتوانید مقایسه کامل خرید مستقیم از توسعهدهنده یا از مشاور املاک در استانبول را مطالعه کنید تا مناسبترین گزینه را پیش از ادامه مسیر تأمین مالی انتخاب نمایید.
تأمین مالی اسلامی

گزینه سومی که در میان سرمایهگذاران عرب و مسلمان به سرعت محبوب شده، مبتنی بر اصل مرابحه است و به جای وام سنتی با بهره، بانک یا موسسه مالی ملک را خریداری و سپس با قیمت توافقی و اقساطی به شما میفروشد، بدون محاسبه بهره به معنای رایج. برخی بانکهای مشارکتی در ترکیه این نوع تأمین مالی را مخصوصاً برای خارجیها ارائه میدهند و توصیه میشود قبل از امضای هر قرارداد وام سنتی، صراحتاً درباره آن سؤال کنید.
شرایط دریافت وام مسکن در استانبول برای خارجیها
شرایط بسته به هر بانک کمی متفاوت است اما اکثر بانکهای ترکیه موارد زیر را الزامی میدانند:
- اثبات درآمد ثابت و قابل استعلام (گردش حساب بانکی یا فیش حقوقی).
- سابقه اعتباری پاک و بدون بدهی معوقه.
- پیشپرداخت معمولاً بین ۲۰ تا ۳۰ درصد ارزش آپارتمان.
- حداکثر نسبت تأمین مالی (LTV) تا ۷۰٪ ارزش ملک بسته به بانک و نوع آپارتمان.
- ارزیابی مستقل و رسمی ملک برای اطمینان از مطابقت قیمت با ارزش واقعی آپارتمان.
این نسبتها به طور کلی چه برای خرید آپارتمان آماده مسکونی و چه جستجو در میان آپارتمانهای فروشی در استانبول با انواع مختلف و مراحل ساخت صدق میکند.
بیشتر بخوانید: آیا تبعه خارجی میتواند در ترکیه وام مسکن بگیرد؟ شرایط اصلی
مدارک مورد نیاز برای تأمین مالی ملکی
- گذرنامه معتبر.
- شماره مالیاتی ترکیه.
- گردش حساب بانکی یا مدرک اثبات درآمد ماهانه.
- قرارداد اولیه فروش یا معرفی ملک مورد نظر برای تأمین مالی.
- گزارش ارزیابی ملک (Ekspertiz) صادرشده توسط شرکت رسمی.
از مشاوره حرفهای امتلاک بهرهمند شوید و بهترین تصمیم را بگیرید
وسیله ارتباطی مورد توجه شما چیست؟

از مشاوره حرفهای امتلاک بهرهمند شوید و بهترین تصمیم را بگیرید
چه روزی برای تماس ما با شما مناسب است؟
تمام مدارک صادرشده از خارج ترکیه باید توسط مترجم رسمی به ترکی ترجمه و نزد دفتر اسناد رسمی تأیید شوند، سپس به بانک ارائه گردند.
مراحل دریافت وام به صورت گام به گام
- انتخاب آپارتمان مورد نظر و اطمینان از نداشتن محدودیت "غیرقابل فروش به خارجیها".
- ارائه درخواست تأمین مالی به بانک همراه با مدارک لازم.
- انجام ارزیابی مستقل ملک.
- تأیید بانک و تعیین میزان تأمین مالی و مدت بازپرداخت.
- امضای قرارداد وام و تعیین نرخ بهره و اقساط.
- ثبت رهن و انتقال مالکیت (تاپو) به نام خریدار.
نمونه عملی: تأمین مالی خرید آپارتمان در استانبول چگونه است؟
شروع گفتگو
از طریق روش ارتباطی که برای شما مناسب است، با ما صحبت کنید


فرض کنید قصد خرید آپارتمانی به ارزش ۱۰۰,۰۰۰ دلار آمریکا در استانبول دارید و بانک با تأمین مالی ۶۰٪ از ارزش آن موافقت کرده است:
- پیشپرداخت مورد نیاز: ۴۰,۰۰۰ دلار.
- مبلغ وام اعطایی بانک: ۶۰,۰۰۰ دلار.
- اگر مدت بازپرداخت ۱۰ سال باشد، قسط ماهانه تقریبی (پیش از محاسبه نرخ بهره واقعی هنگام درخواست) معمولاً بین ۷۰۰ تا ۹۰۰ دلار است که بستگی به نرخ بهره اعلامی بانک در زمان امضا دارد.
این مثال صرفاً جهت شفافسازی است و ارقام واقعی بسته به بانک و نرخ بهره در زمان درخواست متفاوت خواهد بود، بنابراین همیشه توصیه میشود پیش از تصمیم نهایی، پیشنهاد رسمی تأمین مالی کتبی از بانک دریافت کنید.
وام مسکن یا اقساط از توسعهدهنده؟ کدام مناسبتر است
برای سرمایهگذاری آمادهاید؟ چه نوع آپارتمانی را ترجیح میدهید؟
 استودیو
 یک خواب
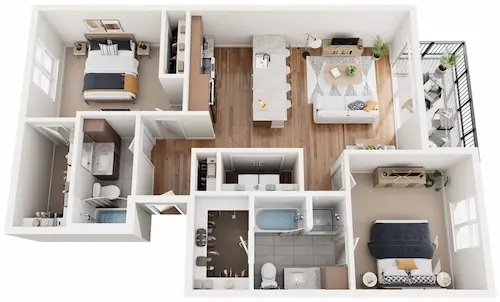 دو خواب
 ۳ خواب یا بیشتر
انتخاب منطقه
اگر ترجیح میدهید بخش بیشتری از نقدینگی خود را حفظ کنید و میتوانید به اقساط ماهانه ثابت با بهره متعهد شوید، وام بانکی گزینه منطقی است. اما اگر به دنبال انعطاف بیشتر در پرداختها و شاید بدون بهره، بهویژه در پروژههای در حال ساخت هستید، اقساط مستقیم از توسعهدهنده معمولاً مناسبتر است. در هر دو حالت میتوانید جدیدترین آپارتمانهای استانبول را با هر دو روش پرداخت مشاهده و پیشنهادهای موجود در بازار را مقایسه کنید.
چگونه Imtilak املاک در تأمین مالی خرید آپارتمان در استانبول به شما کمک میکند؟
انتخاب روش تأمین مالی مناسب، تصمیمی به اندازه انتخاب خود آپارتمان اهمیت دارد؛ به همین دلیل ما سرمایهگذار خارجی را در این مسیر تنها نمیگذاریم. تیم Imtilak املاک از اولین لحظه همراه شماست: در انتخاب آپارتمان واجد شرایط برای تأمین مالی بانکی در مناطق مختلف استانبول یاریتان میکند و شما را به بانکها و مراکزی که شرایط واقعی برای خارجیها ارائه میدهند، متصل مینماید؛ چه وام بانکی سنتی، چه اقساط مستقیم از توسعهدهنده یا حتی تأمین مالی اسلامی بدون بهره را ترجیح دهید.
همین امروز مشاوره رایگان خود را رزرو کنید و اجازه دهید گزینههای تأمین مالی متناسب با آپارتمان مورد نظرتان را به شما معرفی کنیم.
سؤالات متداول
آیا داشتن اقامت ترکیه برای دریافت وام مسکن الزامی است؟
خیر، در اکثر بانکها الزامی نیست اما افراد غیرمقیم ممکن است برای اثبات درآمد و توانایی مالی نسبت به مقیمان مدارک بیشتری ارائه دهند.
تأیید بانک برای وام مسکن چقدر زمان میبرد؟
چند اتاق نشیمن در آپارتمان وجود دارد؟
معمولاً پس از تکمیل مدارک لازم، پاسخ اولیه بانک بین یک تا دو روز کاری است اما کل روند تا امضای نهایی بسته به سرعت ارزیابی ملک ممکن است تا دو هفته طول بکشد.
آیا وام مسکن بر دریافت تابعیت ترکیه از طریق مالکیت تأثیر دارد؟
خرید آپارتمان با وام بانکی جزئی مانعی برای درخواست تابعیت ترکیه از طریق مالکیت نیست، اما باید اطمینان حاصل کنید که مبلغ پرداختشده از سرمایه شخصی شما (غیر از مبلغ وام) حداقل قانونی را پوشش میدهد و بهتر است پیش از تصمیمگیری با کارشناس مشورت کنید.
بهترین ارز برای بازپرداخت وام کدام است: لیر یا دلار؟
از مشاوره حرفهای امتلاک بهرهمند شوید و بهترین تصمیم را بگیرید
وسیله ارتباطی مورد توجه شما چیست؟
از مشاوره حرفهای امتلاک بهرهمند شوید و بهترین تصمیم را بگیرید
چه روزی برای تماس ما با شما مناسب است؟
بانکهای ترکیه عمدتاً برای مقیمان وام را به لیر ترکیه اعطا میکنند، اما در برخی بانکها برای غیرمقیمان وام ارزی (دلار یا یورو) نیز ممکن است ارائه شود که هر گزینه ریسکهای مربوط به نوسان نرخ ارز را دارد و باید در نظر گرفته شود.
آیا امکان دریافت تأمین مالی اسلامی بدون بهره برای خرید آپارتمان در استانبول وجود دارد؟
بله، برخی بانکهای مشارکتی در ترکیه فرمول مرابحه را به عنوان جایگزین وام سنتی با بهره ارائه میدهند که واقعاً قابل استفاده است و فقط یک ایده تئوری نیست؛ البته در همه بانکها به طور برجسته ارائه نمیشود، پس هنگام درخواست حتماً درباره آن سؤال کنید.
آیا این موضوع را دوست دارید؟ شما میتوانید اکنون آن را با دوستان خود به اشتراک بگذارید!


آیا این موضوع را دوست دارید؟ شما میتوانید اکنون آن را با دوستان خود به اشتراک بگذارید!
نیاز به کمک در امور املاک؟
مشاوره با کارشناس ما
بیشتر از امتیاز